Tu cliente tiene el contrato, el CFDI y el comprobante de pago. Ahora imagina que alguien pregunta: ¿qué servicio recibió, cuándo se prestó y cómo podemos comprobarlo?
Responder exige entender la operación y relacionar los documentos que dejó.
Esta es una de las ideas centrales del conversatorio del TFJA sobre Materialidad de operaciones y control de legalidad: identificar qué hecho necesita demostrarse y valorar la evidencia en conjunto, considerando cómo funciona cada negocio. Conversatorio, a partir del minuto 56:08.
En este mini tutorial aprenderás a organizar esa revisión con un caso práctico.
1. Separa tres preguntas que suelen confundirse
Antes de reunir documentos, identifica qué estás analizando:
- Materialidad: ¿la operación efectivamente ocurrió?
- Requisitos fiscales: ¿cumple las condiciones aplicables para darle el efecto fiscal pretendido?
- Razón de negocios: ¿qué beneficio económico se esperaba obtener y cómo se analiza frente al beneficio fiscal, conforme al artículo 5-A?
Una operación puede haber ocurrido y presentar un incumplimiento fiscal. Asimismo, justificar para qué se contrató un servicio no demuestra, por sí solo, que se haya prestado.
Actualmente, el artículo 29-A, fracción IX, del CFF exige que los comprobantes amparen operaciones existentes, verdaderas o actos jurídicos reales. Código Fiscal de la Federación.
2. Define el hecho que quieres demostrar
Trabajemos con un caso ficticio:
Una empresa contrató monitoreo de seguridad informática durante agosto, por $30,000 más IVA. El expediente contiene contrato, CFDI y transferencia por $34,800.
El hecho a demostrar sería:
“El proveedor prestó el servicio de monitoreo contratado, durante agosto, sobre los sistemas identificados en el acuerdo”.
Esta frase orienta la búsqueda. Necesitas evidencia relacionada con el servicio, su periodo, el proveedor y los sistemas atendidos.
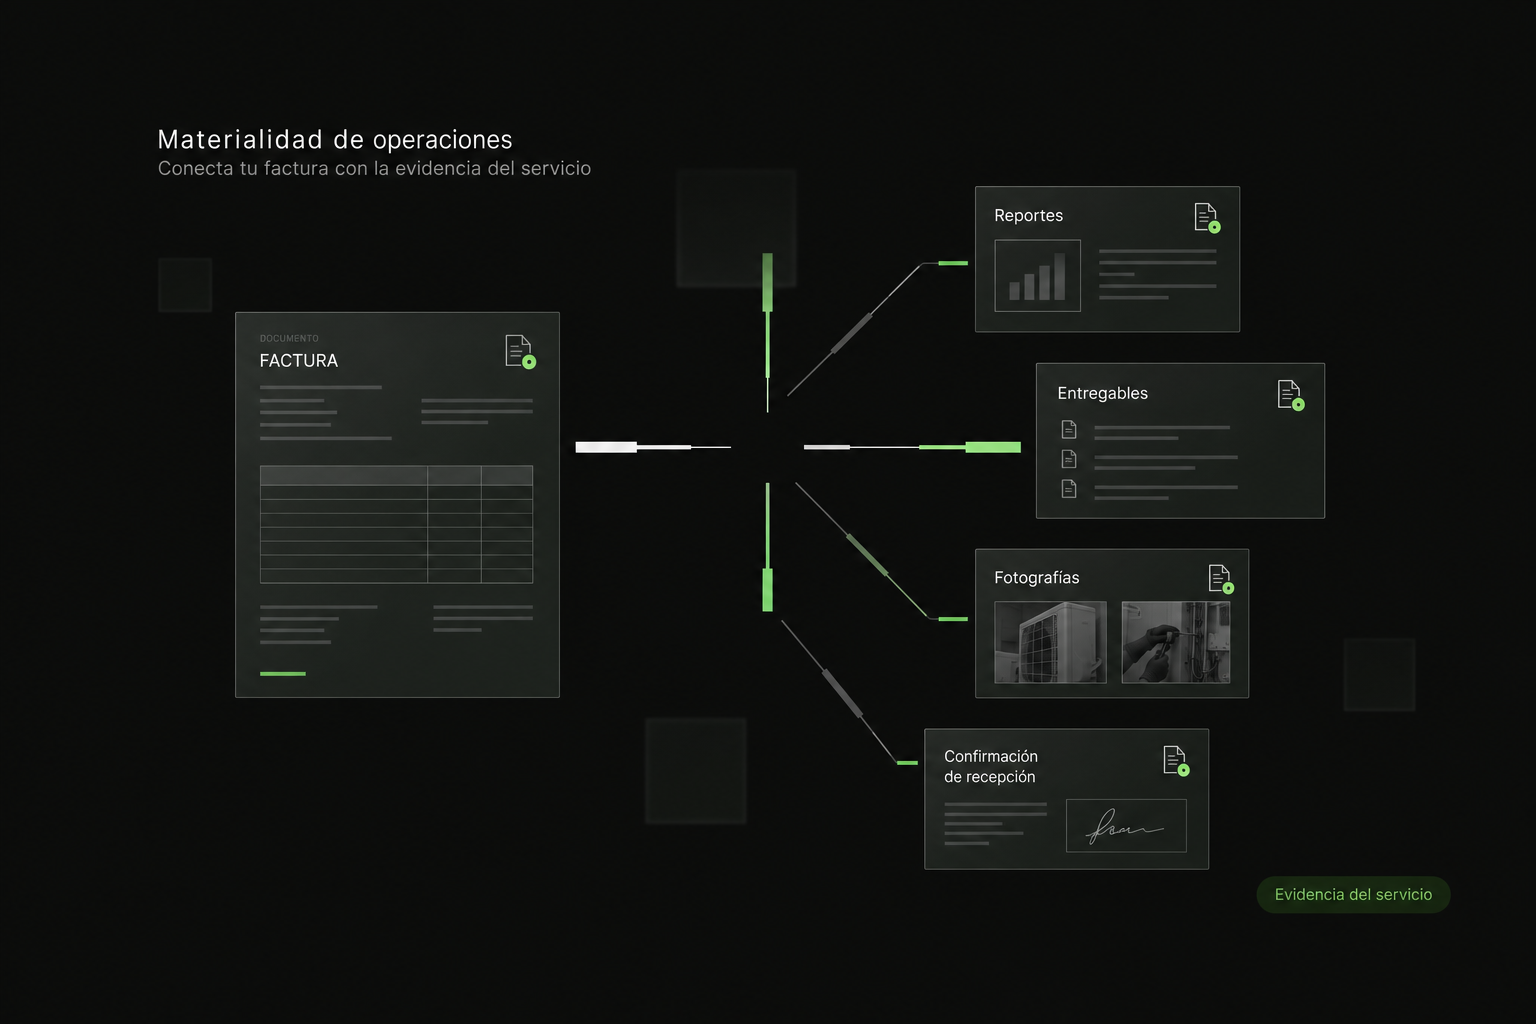
3. Relaciona cada evidencia con una parte de la operación
| Pregunta | Evidencia que podría existir | Qué ayuda a demostrar |
|---|---|---|
| ¿Qué se contrató? | Contrato y propuesta aceptada | Alcance, periodo, sistemas cubiertos y precio. |
| ¿Cómo comenzó el servicio? | Correos de activación y registros de configuración | Inicio de actividades y vinculación con los sistemas del cliente. |
| ¿Qué ocurrió durante agosto? | Registros de monitoreo, actualizaciones y tickets | Actividad realizada durante el periodo contratado. |
| ¿Cómo recibió o supervisó el cliente el servicio? | Reportes enviados y comunicaciones de seguimiento | Entrega de información, atención de incidencias o supervisión. |
| ¿Cómo se relaciona con la contabilidad? | CFDI, transferencia y póliza | Correspondencia entre proveedor, concepto, periodo e importe registrado. |
Estos son ejemplos de evidencia posible. Selecciona lo que corresponda a la operación y a su forma real de ejecución.
El contrato permite conocer lo pactado. Para acreditar su cumplimiento, debe relacionarse con evidencia de ejecución. Esa distinción aparece en el precedente IX-P-SS-87 del TFJA.
4. Revisa la coherencia del expediente
Comprueba que las piezas se conecten:
- Los registros corresponden a los sistemas y al periodo contratados.
- Las comunicaciones permiten identificar a quienes participaron.
- Los reportes describen actividades relacionadas con el alcance acordado.
- Los importes y conceptos pueden conciliarse con la factura y el pago.
Supongamos que encuentras registros del servicio, pero todos corresponden a julio. El vacío concreto es explicar la prestación de agosto. Busca los registros originales de ese mes y documenta qué pudiste recuperar.
Si falta evidencia, registra la limitación. Conserva las fechas y el origen auténtico de los documentos que obtengas.
Como referencia, la tesis aislada 2027497 plantea que el estándar probatorio debe ser objetivo y razonable según la naturaleza de la operación. Su carácter es orientador; no constituye una lista universal de documentos ni una garantía de suficiencia. Consulta el criterio.
5. Redacta una conclusión que puedas respaldar
Si localizaste evidencia congruente, tu nota de revisión podría decir:
“El contrato identifica los sistemas cubiertos y el periodo del servicio. Los registros de agosto muestran actividad de monitoreo; los reportes enviados al cliente y sus comunicaciones vinculan esa actividad con el proveedor. El CFDI, la transferencia y la póliza corresponden al importe pactado”.
Esa nota explica la relación entre los hechos y sus soportes. La procedencia de la deducción o del acreditamiento requiere revisar también los requisitos fiscales correspondientes.
Ahora practícalo
Elige un servicio reciente de tu cartera y prepara tres columnas: hecho que necesitas demostrar, evidencia disponible y vacío por revisar.
Al terminar, deberías poder explicar qué ocurrió y señalar dónde se encuentra el soporte de cada afirmación.
Fortalece tu criterio para documentar y revisar operaciones reales. Visita la página de Babel.